Für einen Förderverein beginnt ein sauberer Verwendungsnachweis nicht erst nach dem Projekt. Entscheidend ist, bereits beim Zahlungseingang festzuhalten, wofür das Geld bestimmt ist, welchem Vorhaben es zugeordnet wird und welche Unterlagen später zusammengehören. Das gilt für zweckgebundene Spenden ebenso wie für Fördermittel.
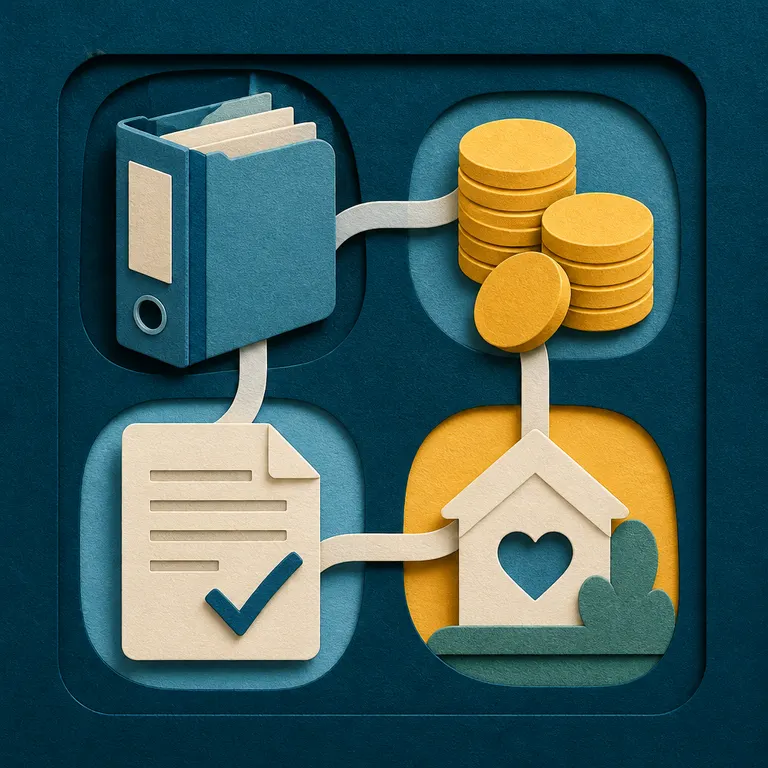
Ein praxistaugliches System verbindet vier Spuren:
- Zweckquelle: Satzung, Spendenvereinbarung oder Förderbescheid geben den Rahmen vor.
- Geldzufluss: Einnahme, Datum, Betrag und Projektzuordnung werden festgehalten.
- Ausgabe und Zahlung: Rechnung, Beleg, Zahlungsnachweis und Buchung werden verknüpft.
- Projektwirkung: Der Sachbericht erläutert, was mit den Mitteln umgesetzt wurde.
So entsteht eine Projektakte, in der eine außenstehende Person den Weg vom Zweck über den Zahlungseingang bis zur Ausgabe nachvollziehen kann. Für Fördervereine ist das besonders hilfreich, weil Vorstand, Kassenführung und Projektverantwortliche häufig ehrenamtlich arbeiten und Zuständigkeiten wechseln können.
Warum Zweckbindung und Mittelverwendung getrennt betrachtet werden müssen
Bei Fördervereinen können mehrere Bindungen gleichzeitig gelten. Sie ähneln sich manchmal inhaltlich, sind aber rechtlich und praktisch nicht automatisch dasselbe. Deshalb sollten sie in den Unterlagen getrennt erkennbar bleiben.
Der Satzungszweck
Gemeinnützige Mittel dürfen grundsätzlich nur für die satzungsmäßigen Zwecke eingesetzt werden. Die tatsächliche Geschäftsführung muss auf diese steuerbegünstigten Zwecke ausgerichtet sein und durch ordnungsmäßige Aufzeichnungen nachgewiesen werden. Das ergibt sich aus § 63 AO.
Für einen schulischen Förderverein können etwa Bildung, kulturelle Angebote, Sport oder Jugendhilfe relevant sein. Maßgeblich ist jedoch stets die eigene Satzung. Eine Ausgabe ist nicht schon deshalb zulässig, weil sie dem Vereinsleben oder einer Einrichtung allgemein nützt. Sie muss vom konkreten Satzungszweck getragen sein.
Die individuelle Zweckbindung einer Spende
Eine Spende kann zusätzlich für einen bestimmten Zweck zugesagt oder angenommen werden, etwa für ein Musikinstrument, eine Klassenfahrt oder ein benanntes Projekt. Ob und mit welchem Inhalt eine verbindliche Vereinbarung vorliegt, hängt von der konkreten Kommunikation und Ausgestaltung ab. Eine solche individuelle Bindung kann über die allgemeine Satzungsbindung hinausgehen.
Für eine Schenkung unter Auflage sehen § 525 BGB und § 527 BGB gesetzliche Folgen vor. Nicht jede zweckbezogene Spende ist ohne Weiteres als Schenkung unter Auflage einzuordnen. Für die Vereinsarbeit folgt daraus vor allem: Eine klare Zweckbestimmung sollte schriftlich dokumentiert werden. Geeignet sind eine Spendenvereinbarung, eine eindeutige E-Mail-Bestätigung oder ein dokumentierter Vermerk im Spendenformular.
Die Auflagen eines Förderbescheids
Ein Förderbescheid kann neben dem Förderzweck weitere Vorgaben enthalten, zum Beispiel zu Kostenarten, Fristen, Eigenmitteln, Vergabe, Öffentlichkeitsarbeit, Änderungsanzeigen oder Nachweisformularen. Bei Bundeszuwendungen muss geregelt werden, wie die zweckentsprechende Verwendung nachzuweisen ist; außerdem ist ein Prüfungsrecht vorzusehen. Eine Grundlage dafür ist § 44 BHO.
Das bedeutet nicht, dass für Förderungen von Ländern, Kommunen, Stiftungen oder Verbänden dieselben Regeln gelten. Maßgeblich sind jeweils der konkrete Bescheid, seine Nebenbestimmungen und spätere Änderungen. Sie haben für das einzelne Förderprojekt Vorrang vor allgemeinen Arbeitshilfen.
Das Vier-Spuren-System für die Projektakte
Eine Projektakte kann digital, in Papierform oder kombiniert geführt werden. Entscheidend ist nicht das Medium, sondern die eindeutige Verbindung der Unterlagen. Jedes Projekt erhält ein Kürzel, etwa MU-2026 für eine Musikausstattung im Jahr 2026. Dieses Kennzeichen erscheint in der Finanzübersicht, auf Belegvermerken und im Ablagesystem.
Spur 1: Zweckquelle dokumentieren
Am Anfang steht ein kurzer Zweckvermerk. Er hält fest, warum das Geld verwendet werden darf und welche Bedingungen gelten. Sinnvoll sind mindestens:
- Bezeichnung des Projekts,
- Quelle der Mittel,
- Datum und Betrag des Zuflusses,
- konkrete Zweckbestimmung,
- Fristen oder besondere Auflagen,
- zuständige Person im Verein.
Bei Spenden wird die Zweckbestimmung zusammen mit der Kommunikation abgelegt. Bei Fördermitteln gehören der vollständige Bescheid, Nebenbestimmungen, Antrag, Finanzierungsplan und spätere Änderungsbescheide in die Projektakte. So lässt sich später prüfen, ob die Ausgabe nicht nur zum Projekt, sondern auch zu den Förderbedingungen passt.
Spur 2: Einnahme und Zuordnung
Der Zahlungseingang wird mit Einnahmebelegnummer, Kontoauszug und Projektkennzeichen erfasst. Ein Buchungstext allein ist für die interne Kontrolle oft zu wenig. Ergänzend sollte eine Projektübersicht zeigen, welcher Betrag eingegangen ist, wie viel bereits ausgegeben wurde und welcher Betrag noch für den jeweiligen Zweck verfügbar ist.
Bei mehreren Finanzierungsquellen sollten zweckgebundene Spenden, Fördermittel, Eigenmittel und freie Mittel getrennt erkennbar sein. Das kann über Kostenstellen, eine Projektübersicht oder ein vergleichbares System erfolgen. Ziel ist eine nachvollziehbare Zuordnung – nicht zwingend eine bestimmte Software oder ein separates Bankkonto.
Spur 3: Ausgabe und Zahlungsfluss
Jede Ausgabe erhält eine fortlaufende Belegnummer und das Projektkennzeichen. Die Belegkette sollte mindestens folgende Elemente verbinden:
- Rechnung oder Quittung mit nachvollziehbarem Leistungsinhalt,
- Rechnungsdatum und, soweit vorhanden oder erforderlich, Leistungszeitraum,
- Zahlungsempfänger und Betrag,
- Zahlungsnachweis, etwa Kontoauszug oder Kassenbuchauszug,
- Zuordnung zu Projekt und Kostenart,
- gegebenenfalls interne Freigabe oder dokumentierte Entscheidung.
Die DSEE verwendet in ihrem Förderprozess eine Beleg- beziehungsweise Ausgabenliste mit Angaben wie Belegnummer, Rechnungsinhalt, Betrag, Rechnungsdatum, Zahlungsempfänger, Leistungszeitraum und Auftragsdatum. Das ist ein hilfreiches Praxisbeispiel, aber keine allgemeine Vorgabe für andere Fördergeber. Die Anforderungen der DSEE beschreibt das FAQ zum Förderprozess.
Spur 4: Sachbericht und Wirkung
Der Sachbericht ergänzt die Zahlen. Er erklärt, was durchgeführt wurde, welche Zielgruppe erreicht wurde und ob das Vorhaben wie geplant umgesetzt werden konnte. Die Anforderungen und das Formular des Fördergebers gehen dabei vor.
Ein kurzer, nachvollziehbarer Sachbericht kann enthalten:
- Ausgangslage und Ziel des Projekts,
- durchgeführte Maßnahmen mit Zeitraum und Ort,
- Art und Umfang der erreichten Zielgruppe,
- Abweichungen vom ursprünglichen Plan,
- Ergebnisse und praktische Wirkung,
- Ausblick oder verbleibende Mittel.
Fotos, Protokolle oder Veröffentlichungen können die Durchführung ergänzend belegen. Personenbezogene Daten sollten dabei nur verarbeitet oder weitergegeben werden, soweit dies erforderlich und rechtlich zulässig ist.
Eine prüffähige Belegliste aufbauen
Die Belegliste verbindet Buchhaltung und Sachbericht. Sie sollte möglichst laufend geführt werden, statt am Projektende nur aus Kontoauszügen rekonstruiert zu werden. Das verringert Rückfragen und erleichtert die Vertretung bei Wechseln im Vorstand.
| Spalte | Inhalt |
|---|---|
| Belegnummer | Eindeutige laufende Nummer, etwa MU-001 |
| Datum | Rechnungs- oder Zahlungsdatum, je nach Fördervorgabe |
| Lieferant | Name des Zahlungsempfängers |
| Beschreibung | Beschaffung oder Leistung für das Projekt |
| Kostenart | Zum Beispiel Material, Honorar, Fahrtkosten oder Miete |
| Betrag | Betrag gemäß Beleg und Fördervorgabe |
| Finanzierungsquelle | Spende, Fördermittel, Eigenmittel oder Mischfinanzierung |
| Zahlungsnachweis | Verweis auf Kontoauszug, Überweisungsbeleg oder Kassenbuchseite |
| Projektkennzeichen | Eindeutige Zuordnung zum Vorhaben |
| Bemerkung | Etwa Teilzahlung, Abweichung oder genehmigte Änderung |
Bei Mischfinanzierungen muss nachvollziehbar sein, welcher Anteil einer Ausgabe aus welcher Quelle finanziert wurde. Wird ein Beleg teilweise aus Fördermitteln und teilweise aus Eigenmitteln bezahlt, sollte diese Aufteilung in der Liste und in der Finanzübersicht erkennbar sein.
Der DSEE-Förderleitfaden für 100xDigital 2026 verlangt für dieses Programm eine eindeutige Zuordnung der Rechnungsunterlagen zum Vorhaben. Für unbare Zahlungen nennt er Rechnung und Kontoauszug, bei Barauszahlungen unter anderem Rechnung oder Quittung und Kassenbuchauszug. Diese Programmanforderungen stehen im DSEE-Förderleitfaden 100xDigital 2026; für andere Förderungen gelten deren eigene Vorgaben.
Budget, Abweichungen und Umwidmungen kontrollieren
Vor dem Projektstart sollte der Vorstand ein nachvollziehbares Budget beschließen oder die erforderliche interne Entscheidung dokumentieren. Darin stehen geplante Einnahmen, Ausgaben, Eigenmittel und der Zeitrahmen. Projektverantwortliche sollten wissen, welche Kosten vorgesehen sind und wann vor einer Bestellung Rücksprache nötig ist.
Ein regelmäßiger Soll-Ist-Vergleich beantwortet insbesondere:
- Wie viel Geld ist eingegangen?
- Wie viel wurde bereits bezahlt oder vertraglich gebunden?
- Welche Kosten sind noch zu erwarten?
- Gibt es Abweichungen zwischen Planung und tatsächlicher Verwendung?
- Ist der Förder- oder Spendenzweck weiterhin erfüllt?
Verschiebungen zwischen Kostenarten können zulässig sein, müssen es aber nicht. Vor wesentlichen Änderungen sollte der Verein den Fördergeber anhand des Bescheids schriftlich um Klärung oder Zustimmung bitten. Kann ein Spendenprojekt nicht oder nur teilweise umgesetzt werden, sollte auch die konkrete Spendenbindung geprüft und gegebenenfalls der Spender einbezogen werden.
Jede wichtige Abweichung gehört in einen kurzen Vermerk: ursprünglicher Plan, tatsächliche Entwicklung, Begründung, getroffene Entscheidung und gegebenenfalls vorliegende Zustimmung. Damit wird aus einer nachträglichen Erklärung ein zeitnaher und belastbarer Projektverlauf.
Zeitnahe Mittelverwendung und Rücklagen
Die Zweckbindung endet nicht dadurch, dass Geld auf dem Vereinskonto liegt. Mittel einer gemeinnützigen Körperschaft sind grundsätzlich zeitnah für die satzungsmäßigen Zwecke zu verwenden. Nach § 55 AO gilt dies grundsätzlich spätestens in den zwei auf den Zufluss folgenden Kalender- oder Wirtschaftsjahren. Für Körperschaften mit jährlichen Einnahmen von höchstens 100.000 Euro besteht eine Ausnahme von dieser Pflicht zur zeitnahen Mittelverwendung.
Diese Ausnahme hebt weder die Satzungsbindung noch individuelle Spendenzwecke oder Förderauflagen auf. Auch kleine Fördervereine müssen ihre tatsächliche Geschäftsführung nachvollziehbar aufzeichnen und zweckgebundene Mittel zutreffend zuordnen.
Wenn Mittel nicht sofort ausgegeben werden, ist zu prüfen, ob eine zulässige Rücklage gebildet werden kann. § 62 AO regelt Voraussetzungen für Rücklagen und Vermögensbildung. Anlass, Höhe und Entwicklung sollten in einer Rücklagenübersicht nachvollziehbar dokumentiert werden. Eine Rücklage ist nicht einfach jeder nicht ausgegebene Kontobestand.
Für jede Rücklage sollte die Vereinsakte mindestens festhalten:
- Bezeichnung und Zweck,
- Rechtsgrund oder Anlass,
- Zuführungen und Entnahmen mit Datum und Betrag,
- geplanter Verwendungszeitraum,
- verbleibender Bestand zum Jahresende.
Fristen, Aufbewahrung und Prüfrechte
Eine allgemeine Aufbewahrungs- oder Einreichungsfrist für alle Fördervereine lässt sich nicht seriös nennen. Der Förderbescheid kann eigene Fristen, Belegformen und Aufbewahrungsvorgaben enthalten. Daneben können steuerliche oder gegebenenfalls handelsrechtliche Anforderungen relevant sein. Deshalb gehört eine Fristenübersicht in jede Projektakte.
Erfasst werden sollten:
- Frist für Mittelabruf, soweit vorgesehen,
- Projektbeginn und Projektende,
- Fristen für Zwischen- und Schlussnachweise,
- Fristen für Änderungsanzeigen,
- Aufbewahrungsdauer laut Bescheid,
- zuständige Kontaktperson beim Fördergeber.
Unterlagen sollten vollständig, lesbar und geordnet abgelegt werden. Bei digitalen Unterlagen helfen einheitliche Dateinamen mit Projektkennzeichen und Belegnummer sowie eine klare Ordnerstruktur. Papierbelege können nach Belegnummer sortiert und in der Belegliste referenziert werden.
Prüfrechte sollten praktisch mitgedacht werden. Der Verein sollte erklären können, wie ein Betrag vom Eingang bis zur Ausgabe verwendet wurde. Ein Prüfpfad aus Zweckvermerk, Buchung, Rechnung, Zahlungsnachweis und Sachbericht ist deutlich nachvollziehbarer als eine Sammlung unverbundener Dateien.
Interne Prüfung vor dem Verwendungsnachweis
Vor der Abgabe sollte möglichst eine Person prüfen, die nicht sämtliche Buchungen selbst vorgenommen hat. In kleinen Fördervereinen kann dies ein weiteres Vorstandsmitglied oder ein Kassenprüfer sein. Die interne Prüfung ersetzt weder die Verantwortung des Vorstands noch die Vorgaben des Fördergebers, kann Fehler aber früh sichtbar machen.
Prüfablauf in sechs Schritten
- Bescheid lesen: Förderzweck, Fristen, Kostenarten und Formvorgaben markieren.
- Finanzübersicht abgleichen: Einnahmen und Ausgaben mit Kontoauszügen und Buchhaltung vergleichen.
- Belegliste prüfen: Nummern, Beträge, Daten und Projektkennzeichen kontrollieren.
- Zahlungen zuordnen: Jede Ausgabe mit Rechnung oder Quittung und Zahlungsnachweis verbinden.
- Abweichungen erklären: Planänderungen, Restmittel und Zustimmungen schriftlich nachvollziehbar darstellen.
- Sachbericht freigeben: Zahlen und Tätigkeitsdarstellung auf Widerspruchsfreiheit prüfen.
Ein interner Vermerk zur Prüfung kann festhalten, wer wann welche Unterlagen kontrolliert hat. Er ersetzt keine vorgeschriebenen Formulare oder Unterschriften, dokumentiert aber die vereinsinterne Sorgfalt.
Typische Fehler und bessere Lösungen
- Projektzahlungen werden nicht eindeutig zugeordnet: Besser ist ein einheitliches Projektkennzeichen in Finanzübersicht, Belegliste und Ablage.
- Nur Kontoauszüge werden abgelegt: Ein Kontoauszug belegt die Zahlung, aber nicht immer Inhalt und Grundlage der Leistung. Rechnung oder Quittung gehört dazu.
- Barzahlungen bleiben unvollständig dokumentiert: Erforderlich sind nachvollziehbare Belege und die Zuordnung im Kassenbuch, soweit eine Barkasse geführt wird.
- Rechnungen zeigen keinen offensichtlichen Projektbezug: Der Projektbezug kann nachvollziehbar in der Belegliste oder durch einen internen Belegvermerk ergänzt werden.
- Restmittel werden automatisch weiterverwendet: Zuerst Spendenbindung, Förderbescheid und gegebenenfalls Zustimmung des Fördergebers oder Spenders prüfen.
- Der Sachbericht entsteht nur aus dem Gedächtnis: Während des Projekts kurze Tätigkeitsnotizen, Entscheidungen und erforderliche Kennzahlen sammeln.
- Fristen stehen nur im Kalender einer Person: Eine zentrale Fristenübersicht mit Vertretung reduziert Ausfallrisiken.
Checkliste für die Projektakte
- Förderantrag, Förderbescheid und Nebenbestimmungen vollständig abgelegt
- Spendenzweck oder Spendenvereinbarung dokumentiert
- Satzungsbezug und Projektziel festgehalten
- Budget oder Finanzierungsplan intern dokumentiert
- Projektkennzeichen vergeben
- Einnahmen mit Kontoauszug und Zweckquelle verknüpft
- Ausgaben fortlaufend nummeriert und der Belegliste zugeordnet
- Rechnungen, Quittungen und Zahlungsnachweise vollständig vorhanden
- Eigenmittel und Mischfinanzierungen nachvollziehbar abgegrenzt
- Abweichungen und Zustimmungen dokumentiert
- Sachbericht und Zahlen abgestimmt
- Einreichungs- und Aufbewahrungsfristen kontrolliert
- Interne Prüfung vor der Abgabe durchgeführt
FAQ: Zweckbindung und Verwendungsnachweis
Darf eine zweckgebundene Spende für ein anderes Projekt verwendet werden?
Nicht ohne weitere Prüfung. Entscheidend ist, wie die Zweckbindung formuliert und vereinbart wurde. Bei einer klaren individuellen Zweckbestimmung sollte vor einer Änderung die schriftliche Zustimmung des Spenders eingeholt werden. Bei unklarer Rechtslage oder wesentlichen Beträgen ist fachkundiger steuerlicher oder rechtlicher Rat sinnvoll.
Reicht eine Excel-Tabelle als Verwendungsnachweis?
Eine Tabelle kann als zahlenmäßige Übersicht dienen. Sie ersetzt jedoch nicht automatisch die zugrunde liegenden Belege und auch nicht die vom Fördergeber verlangten Formulare. Maßgeblich sind die Anforderungen des konkreten Förderprogramms.
Müssen alle Belege mit dem Verwendungsnachweis eingereicht werden?
Das hängt vom Bescheid und Förderprogramm ab. Manche Stellen verlangen Beleglisten und prüfen Unterlagen auf Anforderung, andere fordern Belegkopien oder weitere Nachweise. Unabhängig davon sollte der Verein die Unterlagen geordnet bereithalten.
Was passiert mit nicht ausgegebenen Fördermitteln?
Restmittel dürfen nicht automatisch für einen anderen Zweck eingesetzt werden. Der Verein sollte den Fördergeber anhand des Bescheids kontaktieren und klären, ob etwa eine Verlängerung, Reduzierung, Rückzahlung oder genehmigte Änderung erforderlich ist.
Ist die Grenze von 100.000 Euro eine Freistellung von Nachweisen?
Nein. Sie betrifft die Pflicht zur zeitnahen Mittelverwendung nach § 55 AO. Die Bindung an Satzungszwecke, individuelle Zweckbindungen und Anforderungen aus Förderbescheiden bleibt bestehen.
Wer sollte den Verwendungsnachweis unterschreiben?
Das richtet sich nach dem Förderbescheid. Häufig sind vertretungsberechtigte Vorstandsmitglieder oder ausdrücklich bevollmächtigte Personen vorgesehen. Der Verein sollte die dort verlangte Zeichnung beachten und interne Zuständigkeiten nachvollziehbar regeln.
Quellen & weiterführende Informationen
- § 63 AO – Anforderungen an die tatsächliche Geschäftsführung
- AEAO zu § 63 AO – Anforderungen an die tatsächliche Geschäftsführung
- § 55 AO – Selbstlosigkeit
- § 62 AO – Rücklagen und Vermögensbildung
- § 525 BGB – Schenkung unter Auflage und § 527 BGB – Nichtvollziehung der Auflage
- § 44 BHO – Zuwendungen und Nachweis der Verwendung
- Deutsche Stiftung für Engagement und Ehrenamt: FAQ zum Förderprozess
- DSEE-Förderleitfaden 100xDigital 2026
Dieser Beitrag erläutert allgemeine Grundlagen und praktische Organisationsschritte für Fördervereine. Er ersetzt nicht die Prüfung des jeweiligen Förderbescheids und keine Steuer- oder Rechtsberatung im Einzelfall.