Ein Förderverein braucht für erfolgreiches Fundraising nicht zuerst eine große Kampagne oder eine komplexe Spendenplattform. Entscheidend ist ein überschaubarer Jahresplan: Welches konkrete Vorhaben soll finanziert werden? Wen möchte der Verein erreichen? Über welche Wege kann Unterstützung eingehen? Und wie werden Spenden dokumentiert, zweckentsprechend verwendet und Unterstützer informiert? Weitere Hinweise bietet der Beitrag Projektanträge im Förderverein bewerten: Praxisleitfaden.
Gerade ehrenamtlich geführte Fördervereine profitieren von klaren, einfachen Abläufen. Dieser Fundraising-Plan hilft Vorständen, Kassenverantwortlichen und Projektteams dabei, die wichtigsten Entscheidungen in der richtigen Reihenfolge zu treffen: von der Projektidee über den Spendenaufruf bis zum Nachweis der Verwendung und zum Wirkungsbericht.
Was ein Fundraising-Plan für den Förderverein leisten soll
Fundraising bedeutet mehr als Geld einzuwerben. Der Verein erklärt seinen Zweck, macht einen Bedarf nachvollziehbar, schafft Vertrauen und pflegt Beziehungen zu Unterstützern. Ein belastbarer Plan verbindet deshalb vier Ebenen:
- Inhalt: Welches Vorhaben passt zum Satzungszweck, und welcher Bedarf besteht?
- Finanzierung: Welcher Betrag wird benötigt, welche Mittel sind schon vorhanden und welche Einnahmewege kommen in Betracht?
- Kommunikation: Welche Zielgruppen erhalten welche Information über welchen passenden Kanal?
- Organisation: Wer verantwortet Zahlungseingänge, Nachweise, Datenschutz, Dank, Projektumsetzung und Auswertung?
Die Deutsche Stiftung für Engagement und Ehrenamt ordnet Fundraising als strategische Aufgabe ein und behandelt neben der Gewinnung auch die Pflege und Reaktivierung von Unterstützern. Für kleine Fördervereine heißt das nicht, ein umfangreiches Marketingkonzept zu schreiben. Ein gemeinsam abgestimmter Jahresfahrplan mit wenigen konkreten Zielen, Zuständigkeiten und Terminen ist meist die passendere Grundlage.
Schritt 1: Satzungszweck und Projekt prüfen
Vor dem Spendenaufruf steht die inhaltliche und rechtliche Prüfung. Ein Fundraising-Projekt muss zum Satzungszweck und zur tatsächlichen Tätigkeit des Vereins passen. Nach § 60 Abgabenordnung müssen Satzungszwecke und die Art ihrer Verwirklichung so genau bestimmt sein, dass die Voraussetzungen für Steuervergünstigungen geprüft werden können.
Das bedeutet nicht, dass jedes einzelne Projekt ausdrücklich in der Satzung stehen muss. Der Vorstand sollte aber nachvollziehbar festhalten können, welchem Satzungszweck das Vorhaben dient und wie die geplante Mittelverwendung dazu passt. Bei zweckgebundenen Spenden muss zudem die Kommunikation mit den Spendern mit der späteren Verwendung übereinstimmen. Weitere Hinweise bietet der Beitrag Spendenaktion planen: Ziel und Mittelverwendung transparent kommunizieren.
Die Projektprüfung in fünf Fragen
- Welcher Satzungszweck wird durch das Vorhaben verwirklicht?
- Welcher konkrete Bedarf besteht, und wer profitiert davon?
- Welche Ausgaben sind zur Umsetzung erforderlich?
- Kann der Verein die Mittelverwendung später mit Rechnungen, Beschlüssen und Projektunterlagen belegen?
- Ist die Entscheidung nach Satzung und internen Zuständigkeiten wirksam getroffen worden?
Ein Aufruf wie „Unterstützen Sie unsere Arbeit“ kann für freie Spenden geeignet sein, bleibt für ein Projekt aber oft zu unbestimmt. Verständlicher ist die Verbindung aus Bedarf, Maßnahme und erwarteter Wirkung: „Wir möchten Experimentiermaterialien für die Lernwerkstatt anschaffen, damit Klassen regelmäßig praktisch arbeiten können.“ Konkrete Mengen, Kosten oder Wirkungsversprechen sollten nur genannt werden, wenn sie belastbar geplant sind.
Ist der Satzungsbezug nicht eindeutig, sollte der Vorstand vor Kampagnenstart fachkundigen Rat einholen. Eine werbliche Formulierung ersetzt keine Prüfung von Satzung, tatsächlicher Geschäftsführung und zulässiger Mittelverwendung.
Schritt 2: Ein konkretes Spendenziel festlegen
Ein gutes Spendenziel ist verständlich, beziffert und mit einem realistischen Zeitrahmen verbunden. Es sollte auf einer Projektkalkulation beruhen, nicht auf einer willkürlich gewählten Wunschsumme. Transparenz ist besonders wichtig, wenn ein Ziel über- oder unterschritten wird.
Vom Bedarf zum Finanzierungsziel
Für die Planung genügt zunächst eine einfache, intern nachvollziehbare Kalkulation. Sie kann enthalten:
- voraussichtliche Anschaffungskosten, Honorare oder sonstige Projektkosten,
- unmittelbar erforderliche Neben- und Abwicklungskosten,
- bereits vorhandene Vereinsmittel oder verbindlich zugesagte Zuschüsse,
- absehbare weitere Einnahmen, die dem Projekt tatsächlich zugeordnet werden dürfen.
Das Fundraising-Ziel ist der danach noch offene Finanzierungsbetrag. Der Verein sollte außerdem vorab festlegen, wie er bei Über- oder Unterfinanzierung vorgeht. Diese Regel muss zum Satzungszweck, zu eventuellen Zweckbindungen und zur Beschlusslage passen.
Beispiel: Für Lesematerialien werden 3.600 Euro benötigt, 1.000 Euro stehen bereits aus freien Vereinsmitteln bereit. Der offene Betrag beträgt 2.600 Euro. Der Verein kann kommunizieren, dass er bei einem geringeren Ergebnis zunächst eine kleinere, funktionale Ausstattung beschafft oder die Umsetzung verschiebt. Bei einem höheren Ergebnis darf eine weitergehende Verwendung nur im Rahmen des kommunizierten Zwecks und der rechtlichen Vorgaben erfolgen.
Wirkung in verständliche Beträge übersetzen
Unterstützer sollen erkennen können, wofür ihre Hilfe benötigt wird. Der Verein kann den Bedarf deshalb in anschauliche Größen übersetzen, ohne daraus eine individuelle Gegenleistung zu machen:
- „25 Euro helfen, ein Lernset zu ergänzen.“
- „75 Euro tragen zu Materialien für eine Kleingruppe bei.“
- „250 Euro finanzieren einen Teil der geplanten Ausstattung.“
Solche Angaben sind Orientierungshilfen. Sie sollten nicht den Eindruck erwecken, jede einzelne Zahlung werde isoliert für genau einen Gegenstand verwendet. Eine verbindliche Zweckbindung sollte der Verein nur zusagen, wenn er die Zuordnung und spätere Verwendung zuverlässig dokumentieren kann.
Schritt 3: Zielgruppen und Botschaften festlegen
Fördervereine verfügen häufig bereits über Beziehungen zu Eltern, Mitgliedern, Ehemaligen, Lehrkräften, Familien, regionalen Unternehmen und Menschen aus dem Umfeld der Einrichtung. Nicht jede Gruppe benötigt dieselbe Ansprache. Der Plan sollte deshalb festlegen, welche Zielgruppen tatsächlich angesprochen werden und welche Information für sie relevant ist.
Eine einfache Zielgruppenmatrix
| Zielgruppe | Passende Ansprache | Möglicher Kanal |
|---|---|---|
| Eltern und Mitglieder | konkreter Bedarf, zeitlicher Rahmen, einfacher Zahlungsweg | E-Mail, Elternabend, Mitgliederversammlung |
| Ehemalige | Verbindung zur Einrichtung und sichtbare Projektwirkung | bestehender Verteiler, persönliche Kontakte |
| Regionale Unternehmen | Projektbeschreibung, Finanzbedarf, klare Trennung von Spende und Sponsoring | persönliches Gespräch, Brief, direkter Kontakt |
| Öffentlichkeit | nachvollziehbarer pädagogischer oder gesellschaftlicher Nutzen | Vereinswebsite, lokale Medien, Veranstaltung |
Jede Botschaft sollte fünf Fragen beantworten: Was soll umgesetzt werden? Warum ist es wichtig? Wer profitiert? Welcher Betrag wird benötigt? Wie kann Unterstützung erfolgen? Ein Endtermin und eine Kontaktmöglichkeit helfen bei der Orientierung.
Projektfotos können Wirkung anschaulich machen. Bei Bildern von Kindern und Jugendlichen sowie bei anderen personenbezogenen Aufnahmen müssen die jeweils einschlägigen Rechte und Datenschutzanforderungen vor Veröffentlichung geprüft werden. Geschichten über Betroffene sollten wahrheitsgemäß, respektvoll und nicht dramatisierend formuliert sein.
Schritt 4: Geeignete Fundraising-Kanäle auswählen
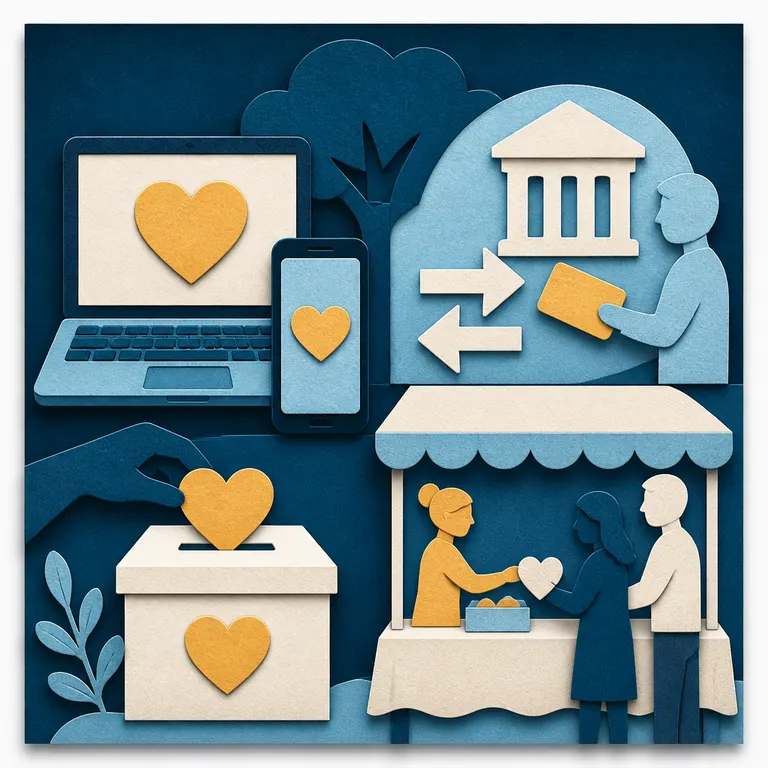
Kleine Fördervereine sollten wenige Kanäle verlässlich betreiben, statt viele Wege gleichzeitig anzubieten und nicht ausreichend zu pflegen. Die Deutsche Stiftung für Engagement und Ehrenamt nennt im digitalen Fundraising unter anderem die eigene Website, externe Spendenplattformen und Crowdfunding. Welche Lösung passt, hängt von Zielgruppe, Projekt, Teamkapazität und den organisatorischen Anforderungen ab.
Die wichtigsten Kanäle im Überblick
- Eigene Website: Eine Projekt- oder Spenden-Landingpage kann Ziel, Bedarf, Zahlungsweg, Datenschutzinformationen und Ansprechpartner an einem Ort bündeln. Sie ist besonders sinnvoll, wenn der Verein die Inhalte selbst aktuell halten kann.
- Banküberweisung: Dieser Weg ist für viele Unterstützer vertraut. Kontodaten und Verwendungszweck müssen sichtbar, korrekt und eindeutig sein.
- Online-Zahlverfahren: Sie können spontane Zahlungen erleichtern. Vorab sind jedoch Gebühren, Kontenabgleich, Datenverarbeitung, Belegführung und Zuständigkeiten zu prüfen.
- Veranstaltungen: Schulfeste, Benefizaktionen oder Basare schaffen persönliche Begegnungen. Für Bargeldannahme, Zählung, Verwahrung und zeitnahe Einzahlung sollte ein dokumentierter Ablauf bestehen.
- Persönliche Ansprache: Ein vorbereitetes Gespräch mit Eltern, Ehemaligen oder Unternehmen kann wirksamer sein als ein allgemeiner Aufruf. Die Bitte sollte konkret, freiwillig und nicht drängend sein.
- Förderanträge und Zuschüsse: Sie sind keine Spenden, können die Finanzierung aber ergänzen. Fristen, Bedingungen, Eigenmittel und Zweckbindungen müssen getrennt nachvollziehbar bleiben.
Vor der Auswahl helfen drei Fragen: Erreicht der Kanal die gewünschte Zielgruppe? Kann das ehrenamtliche Team ihn über die gesamte Laufzeit betreuen? Lassen sich Einnahmen, Kosten und Datenverarbeitung sauber dokumentieren? Wenn eine Plattform zusätzliche Komplexität schafft, kann ein klarer Überweisungsaufruf die bessere organisatorische Lösung sein.
Schritt 5: Den Jahresfahrplan beschließen
Ein Fundraising-Plan wird erst durch Termine und Verantwortlichkeiten umsetzbar. Der Vorstand sollte den Plan im Rahmen seiner Zuständigkeit beschließen und in einem gemeinsamen, zugriffsgeschützten Dokument führen. Die Satzung kann für bestimmte Vorhaben weitere Beschlüsse oder Beteiligungen vorsehen.
Beispiel für einen schlanken Jahresplan
- Januar: Projektbedarf ermitteln, Satzungsbezug prüfen, Budget und Zuständigkeiten festlegen.
- Februar: Zielgruppen auswählen, Spendenziel bestimmen, Texte und zulässige Bildmaterialien vorbereiten.
- März: Zahlungswege testen, Projektseite oder Informationsmaterial fertigstellen, Abläufe für Kontoabgleich und Dank definieren.
- April bis Mai: Kampagne über die ausgewählten Kanäle durchführen.
- Juni: Zwischenstand auswerten, sachlich informieren und erforderlichenfalls weitere zulässige Maßnahmen beschließen.
- Juli bis September: Projekt umsetzen, Rechnungen und Projektunterlagen vollständig ablegen.
- Oktober: Ergebnis, Mittelverwendung und erreichte Wirkung aufbereiten.
- November bis Dezember: offene Nachweise bearbeiten, Abläufe auswerten und den Folgeplan vorbereiten.
Für jede Aufgabe sollten eine verantwortliche Person und eine Vertretung benannt werden. Ein internes Kampagnenblatt kann Zielbetrag, Laufzeit, Zahlungswege, Verwendungszwecke, Kommunikationskanäle, Datenschutzverantwortung und Ablageorte zusammenführen.
Spendenprozess, Buchführung und Nachweise organisieren
Fundraising-Kommunikation und Kassenführung müssen zusammenpassen. Nach § 63 Abgabenordnung muss die tatsächliche Geschäftsführung einer steuerbegünstigten Körperschaft auf die ausschließliche und unmittelbare Erfüllung ihrer steuerbegünstigten Satzungszwecke gerichtet sein; Einnahmen und Ausgaben sind ordnungsgemäß aufzuzeichnen.
Ein praxistauglicher Ablauf
- Die Zahlung geht auf dem Vereins- oder einem dafür vorgesehenen Konto ein.
- Der Zahlungseingang wird zeitnah erfasst und, soweit möglich, dem richtigen Projekt oder dem allgemeinen Vereinszweck zugeordnet.
- Verwendungszweck, Buchungsunterlagen und relevante Kommunikation zur Zweckbindung werden geordnet abgelegt.
- Eine zuständige Person gleicht Buchungen und Kontoauszüge regelmäßig ab.
- Ausgaben erfolgen im Rahmen der Beschlüsse und nur gegen nachvollziehbare Unterlagen.
- Nach Projektabschluss führt der Verein Einnahmen, Ausgaben, noch offene Verpflichtungen und die erreichte Wirkung zusammen.
Projektlisten oder getrennte Kostenstellen können die Kontrolle erleichtern. Bei zweckgebundenen Spenden ist besondere Sorgfalt erforderlich: Der Verein muss nachvollziehen können, ob die Mittel entsprechend der Bindung verwendet wurden. Eine nachträgliche Umbenennung des Verwendungszwecks löst diesen Dokumentationsbedarf nicht.
Zuwendungsbestätigungen und Kleinspenden
Zuwendungen an steuerbegünstigte Zwecke können für Spenderinnen und Spender grundsätzlich als Sonderausgaben berücksichtigt werden, wenn die gesetzlichen Voraussetzungen erfüllt sind. Maßgeblich ist unter anderem § 10b Einkommensteuergesetz. Ein Förderverein sollte deshalb nicht pauschal erklären, jede Zahlung sei steuerlich absetzbar. Mitgliedsbeiträge, Sponsoringzahlungen und sonstige Einnahmen sind jeweils gesondert zu beurteilen.
Für reguläre Zuwendungsbestätigungen im Förderverein ist grundsätzlich der amtlich vorgeschriebene Vordruck maßgeblich. Bei Zuwendungen bis einschließlich 300 Euro kann unter den gesetzlichen Voraussetzungen ein Zahlungsbeleg zusammen mit einem vom Verein erstellten Beleg genügen. Die Details regelt § 50 Einkommensteuer-Durchführungsverordnung.
Interne Quittungsroutine
- Nur hierzu berechtigte Personen stellen Zuwendungsbestätigungen aus.
- Der Verein verwendet das jeweils geltende amtliche Muster.
- Spenderdaten, Betrag und Zahlungsdatum werden mit dem Zahlungseingang abgeglichen.
- Ausgestellte Bestätigungen werden nachvollziehbar abgelegt.
- Bei Zweifeln werden das zuständige Finanzamt oder qualifizierte steuerliche Beratung einbezogen.
Das beim Bundeszentralamt für Steuern geführte Zuwendungsempfängerregister enthält unter anderem Name, Anschrift, steuerbegünstigte Zwecke sowie Angaben zum letzten Freistellungs- oder Feststellungsbescheid. Der Verein sollte seine Angaben dort prüfen und kann auf diese nachvollziehbaren Gemeinnützigkeitsinformationen hinweisen.
Spende oder Sponsoring?
Bei Unternehmenskooperationen muss früh geklärt werden, ob eine Spende oder Sponsoring vorliegt. Entscheidend ist, ob der Förderverein eine Gegenleistung zusagt oder erbringt. Eine Spende erfolgt grundsätzlich ohne vereinbarte Gegenleistung. Sponsoring ist dagegen ein Leistungsaustausch, etwa wenn ein Unternehmen für eine Zahlung eine zugesagte Werbepräsenz, Anzeige, Logo-Platzierung oder andere Kommunikationsleistung erhält.
Die Deutsche Stiftung für Engagement und Ehrenamt erläutert die Abgrenzung im Beitrag „Spende oder Sponsoring? – Was Vereine beachten sollten“. Bei Sponsoring im Förderverein sollten Verein und Unternehmen die Leistung, den Zeitraum, den Umfang und die Vergütung schriftlich festhalten. Rechnungsstellung sowie mögliche umsatz- und ertragsteuerliche Folgen sind gesondert zu prüfen.
Eine hilfreiche Entscheidungsfrage lautet: Erwartet das Unternehmen eine konkrete Werbeleistung? Wenn ja, sollte der Vorgang nicht ohne Prüfung als Spende behandelt werden. Über eine reine Spende darf der Verein informieren, sollte aber keine entgeltliche Werbewirkung versprechen.
Spenderbindung: Nach der Spende beginnt die Beziehung
Eine einmalige Spende sollte nicht das Ende der Kommunikation sein. Ein zeitnaher Dank schafft Wertschätzung; nachvollziehbare Informationen zum Fortschritt stärken Vertrauen. Der Verein kann einen einfachen Ablauf festlegen:
- Den Eingang bestätigen und sich bedanken.
- Über relevante Fortschritte des Projekts informieren.
- Nach Abschluss transparent darstellen, was umgesetzt wurde.
- Bei passenden Gelegenheiten zu einer Veranstaltung oder zu weiteren Informationen einladen.
- Erst anschließend und nur im rechtlich zulässigen Rahmen erneut um Unterstützung bitten.
Ein Wirkungsbericht muss nicht lang sein. Er sollte aber ehrlich beantworten, was erreicht wurde, welche Mittel verwendet wurden und was gegebenenfalls noch offen ist. Zahlen, Fotos oder kurze Erfahrungsberichte dürfen nur verwendet werden, wenn sie sachlich zutreffen und veröffentlicht werden dürfen.
Auch die Reaktivierung früherer Spender verlangt Zurückhaltung. Vor einer erneuten Ansprache müssen Zweck, Rechtsgrundlage, Informationspflichten, Widerspruchsmöglichkeit, Speicherfristen und Zugriffsrechte geklärt sein.
Datenschutz bei Spenderdaten
Spenderdaten sind personenbezogene Daten. Ein Förderverein sollte nur Daten verarbeiten, die für Zahlungsabwicklung, Nachweise, Dank oder eine zulässige Kommunikation erforderlich sind. Für kleine Teams sind klar geregelte Zugriffe, sichere Ablage und dokumentierte Zuständigkeiten wichtiger als ein aufwendiges System.
Datenschutz-Checkliste vor der Kampagne
- Welche Daten werden zu welchem Zweck verarbeitet?
- Auf welcher Rechtsgrundlage beruht die jeweilige Verarbeitung?
- Wo erhalten Betroffene die erforderlichen Datenschutzinformationen?
- Wer darf auf Spenderlisten, Zahlungsdaten und Kontaktdaten zugreifen?
- Wie kann der Widerspruch gegen Direktwerbung umgesetzt werden?
- Wann werden Daten gelöscht oder anonymisiert, wenn sie nicht mehr erforderlich sind?
- Welche Dienstleister, Zahlungsanbieter oder Plattformen erhalten Daten?
Die Datenschutzkonferenz behandelt auch die Ansprache durch karitative und soziale Organisationen als Direktwerbung. Ihre Orientierungshilfe zur Direktwerbung unter der DSGVO erläutert unter anderem Einwilligung, Interessenabwägung, Informationspflichten und Widerspruch.
Für E-Mail-, Telefon- oder Messenger-Kommunikation sind zusätzlich die jeweils einschlägigen Regeln für elektronische Werbung zu prüfen. Eine allgemeine datenschutzrechtliche Einschätzung ersetzt diese Prüfung nicht. Bei Unsicherheit kann der Verein sich an die zuständige Landesdatenschutzbehörde oder an fachkundige Beratung wenden.
Erfolg messen, ohne das Ehrenamt zu überfordern
Ein Förderverein braucht kein umfassendes Kennzahlensystem. Für die Jahresauswertung reichen wenige Werte, die tatsächlich für die nächste Entscheidung hilfreich sind:
- erreichte Spendensumme im Verhältnis zum Ziel,
- Anzahl der Erstspender und wiederkehrenden Unterstützer, soweit dies datenschutzkonform ausgewertet wird,
- Rückmeldungen und Ergebnisse der genutzten Kanäle,
- Kosten der Kampagne im Verhältnis zu den Einnahmen,
- Vollständigkeit von Zahlungserfassung und Nachweisen,
- erreichte Projektwirkung im Verhältnis zum angekündigten Vorhaben.
Nicht allein der Geldbetrag zählt. Ein besser organisierter Kontoabgleich, eine verständlichere Projektbeschreibung oder belastbare neue Kontakte können für die nächste Kampagne ebenfalls wertvolle Ergebnisse sein.
Typische Fehler im Fundraising
- Zu allgemeiner Aufruf: Ohne erkennbaren Bedarf bleibt unklar, wofür Unterstützung benötigt wird.
- Ungeprüfter Satzungsbezug: Ein attraktives Projekt wird beworben, obwohl Zweck, Beschlusslage und geplante Mittelverwendung nicht zusammenpassen.
- Zu viele Kanäle: Website, Plattform, soziale Medien und Veranstaltung starten gleichzeitig, ohne dass das Team sie zuverlässig betreuen kann.
- Fehlender Kontoabgleich: Zahlungseingänge werden nicht eindeutig erfasst, oder Unterlagen gehen verloren.
- Unklare Unternehmensleistung: Eine zugesagte Logo-Platzierung wird als Spende behandelt, obwohl Sponsoring vorliegen kann.
- Kommunikation erst am Jahresende: Unterstützer erhalten zu spät Informationen über Fortschritt und Ergebnis.
- Spenderlisten ohne Regeln: Zu viele Personen greifen auf Daten zu, oder Kontakte werden ohne geklärten Zweck weiter genutzt.
- Übertriebene Wirkung: Der Aufruf verspricht mehr, als das Projekt später belegen oder einlösen kann.
Die kompakte Fundraising-Checkliste
- Satzungszweck, Projektbezug und Zuständigkeit geprüft.
- Bedarf, Budget und Finanzierungsziel nachvollziehbar festgelegt.
- Umgang mit Über- und Unterfinanzierung vorab geregelt.
- Zielgruppen und Kernbotschaft ausgewählt.
- Wenige passende Kanäle bestimmt und organisatorisch geprüft.
- Verantwortliche und Vertretungen benannt.
- Spendenkonto, Verwendungszweck, Kontoabgleich und Belegablage vorbereitet.
- Dank, Zuwendungsbestätigungen und vereinfachte Nachweise organisiert.
- Spende und Sponsoring getrennt bewertet.
- Datenschutzinformationen, Zugriffe, Speicherfristen und Widerspruchsprozess geprüft.
- Zwischenstand und Wirkungsbericht terminiert.
- Ergebnis dokumentiert und für die nächste Planung ausgewertet.
FAQ zum Fundraising-Plan für Fördervereine
Wie viel Zeit sollte ein kleiner Förderverein für Fundraising einplanen?
Der Zeitaufwand hängt von Projekt, Zielgruppen und gewählten Kanälen ab. Wichtig ist, die laufenden Aufgaben realistisch einzuplanen: Zahlungseingänge abgleichen, danken, Rückfragen beantworten und Unterlagen ablegen. Ein kleiner Plan mit wenigen Kanälen ist meist besser umsetzbar als eine große Kampagne ohne feste Zuständigkeiten.
Muss jede Spende zweckgebunden sein?
Nein. Ein Verein kann auch um freie Spenden für seine satzungsgemäßen Zwecke bitten. Freie Spenden können bei der Mittelverwendung flexibler sein. Zweckgebundene Spenden erfordern dagegen eine besonders klare Kommunikation, Zuordnung und Verwendung im Rahmen der Bindung.
Darf der Förderverein den Namen eines Unternehmens nennen?
Das hängt vom konkreten Zusammenhang ab. Die bloße Information über einen Unterstützer ist nicht automatisch Sponsoring. Werden jedoch konkrete Werbeleistungen vereinbart oder zugesagt, ist die Kooperation als Sponsoring zu prüfen und schriftlich zu regeln.
Kann der Verein für jede Zahlung eine Spendenbescheinigung ausstellen?
Nein. Voraussetzung ist unter anderem, dass tatsächlich eine steuerbegünstigte Zuwendung vorliegt und der Verein die gesetzlichen Anforderungen erfüllt. Für kleinere Beträge kann unter den Voraussetzungen des § 50 EStDV der vereinfachte Nachweis genügen. Mitgliedsbeiträge, Sponsoringzahlungen und andere Einnahmen sind gesondert zu beurteilen.
Was passiert, wenn das Spendenziel nicht erreicht wird?
Der Verein sollte die zuvor kommunizierte und intern beschlossene Regel anwenden und transparent informieren. Je nach Projekt können eine kleinere Umsetzungsstufe, eine spätere Umsetzung oder eine Finanzierung aus anderen zulässigen Mitteln in Betracht kommen. Jede abweichende Verwendung muss zum Satzungszweck und zu möglichen Zweckbindungen passen.
Wer sollte den Fundraising-Plan beschließen?
Regelmäßig beschließt der Vorstand den Jahresplan im Rahmen seiner Zuständigkeit. Bei größeren Projekten, besonderen finanziellen Risiken oder Maßnahmen außerhalb bisheriger Beschlüsse kann die Satzung weitere Entscheidungen, etwa durch die Mitgliederversammlung, verlangen.
Quellen & weiterführende Informationen
- Deutsche Stiftung für Engagement und Ehrenamt: Fundraising – viele Wege führen zum Schotter
- Deutsche Stiftung für Engagement und Ehrenamt: Klick für Klick zum effektiven Online-Fundraising
- Deutsche Stiftung für Engagement und Ehrenamt: Spende oder Sponsoring?
- § 60 Abgabenordnung: Anforderungen an die Satzung
- § 63 Abgabenordnung: Anforderungen an die tatsächliche Geschäftsführung
- § 60b Abgabenordnung: Zuwendungsempfängerregister
- § 10b Einkommensteuergesetz: Steuerbegünstigte Zwecke
- § 50 Einkommensteuer-Durchführungsverordnung: Zuwendungsbestätigung
- Datenschutzkonferenz: Orientierungshilfe Direktwerbung unter der DSGVO
Hinweis: Dieser Beitrag bietet allgemeine Informationen und keine Steuer- oder Rechtsberatung im Einzelfall. Bei konkreten Fragen zu Gemeinnützigkeit, Zuwendungsbestätigungen, Sponsoring, Umsatzsteuer, Mittelverwendung oder Datenschutz sind die aktuelle Satzung, das zuständige Finanzamt, die zuständige Datenschutzaufsicht und gegebenenfalls qualifizierte Fachberatung maßgeblich.